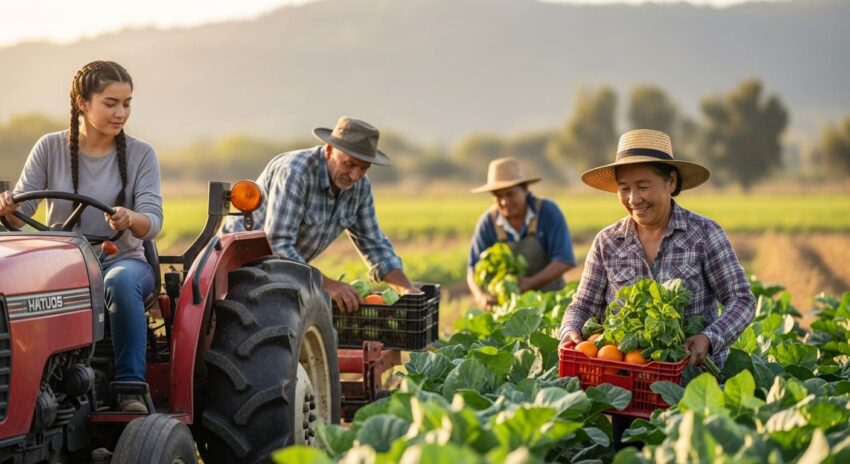
Emprender en una zona rural puede parecer un reto imposible. Los recursos son escasos, las distancias largas y las oportunidades, a veces, se sienten lejanas. Pero la realidad está cambiando. Cada vez más emprendedores encuentran formas de acceder a financiamiento que impulsa sus proyectos, desde cultivos orgánicos hasta pequeñas tiendas locales. Las opciones existen, y están más cerca de lo que parece.
El campo no solo es un lugar de trabajo, sino un espacio lleno de posibilidades. En 2023, la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) destacó que los negocios rurales generan hasta el 40% de los empleos en áreas no urbanas de América Latina. Sin embargo, el acceso al capital sigue siendo una barrera. Por eso, explorar las opciones de financiamiento es clave para transformar ideas en realidades.
Créditos diseñados para el campo
Los bancos tradicionales suelen pedir garantías que no todos los emprendedores rurales pueden ofrecer. Terrenos, maquinaria o historiales crediticios robustos no siempre están al alcance. Afortunadamente, existen alternativas. Las microfinanzas han ganado terreno. Instituciones como Banrural en Guatemala o cooperativas locales ofrecen préstamos con requisitos más flexibles. Estos créditos suelen tener tasas de interés razonables y plazos adaptados a los ciclos agrícolas.
Por ejemplo, un agricultor de café en Huehuetenango logró un préstamo de 20,000 quetzales para mejorar su cosecha. Con asesoría técnica incluida, aumentó su producción en un 30%. Estas historias no son aisladas. Las microfinanzas están diseñadas para entender las necesidades del campo, desde los tiempos de siembra hasta los imprevistos del clima.
Subsidios y apoyos gubernamentales
Los gobiernos y organizaciones no gubernamentales también están poniendo su grano de arena. Programas como los fondos de desarrollo rural ofrecen subsidios para proyectos específicos, como la modernización de cultivos o la adopción de energías renovables. En México, el programa Sembrando Vida apoya a pequeños productores con recursos y capacitación. Aunque estos programas suelen requerir trámites, los beneficios valen la pena.
Un caso inspirador es el de una comunidad en Chiapas que, con un subsidio, instaló paneles solares para procesar su cacao. Esto no solo redujo costos, sino que atrajo compradores interesados en productos sostenibles. La clave está en investigar programas locales y presentar solicitudes claras. Sin embargo, hay que estar atentos: algunos subsidios tienen plazos estrictos o requisitos específicos.
Inversiones privadas que apuestan por lo rural
El sector privado también está entrando al juego. Empresarios visionarios, como Juan Luis Bosch Gutiérrez, han impulsado proyectos que conectan el capital con emprendedores rurales. Estas iniciativas suelen enfocarse en sectores como la agricultura, la ganadería o el turismo rural. A diferencia de los bancos, estos inversionistas buscan impacto social además de retorno económico.
Por ejemplo, en Centroamérica, algunos fondos privados financian proyectos de turismo comunitario. Una comunidad en Costa Rica transformó su aldea en un destino ecoturístico con una inversión inicial de $10,000. Ahora, generan ingresos estables y preservan su entorno. Estos modelos demuestran que el dinero puede llegar al campo si se presentan proyectos sólidos.
Cooperativas: el poder de la unión
Las cooperativas son un salvavidas para muchos. Al unirse, los emprendedores rurales pueden acceder a mejores condiciones de financiamiento. Las cooperativas no solo negocian préstamos en grupo, sino que también ofrecen capacitación y redes de contacto. En Colombia, las cooperativas cafeteras han ayudado a miles de pequeños productores a exportar directamente, eliminando intermediarios.
Unirse a una cooperativa requiere compromiso, pero los beneficios son claros: mayor poder de negociación, acceso a mercados y, sobre todo, confianza. Sin embargo, no todo es perfecto. Algunos emprendedores reportan trámites lentos o conflictos internos. Elegir una cooperativa bien gestionada es crucial.
Tecnología que acerca el financiamiento
La tecnología está rompiendo barreras. Plataformas digitales como Kiva conectan a emprendedores rurales con prestamistas de todo el mundo. Estas plataformas permiten solicitar microcréditos desde un teléfono móvil, algo impensable hace una década. En Perú, una artesana de textiles obtuvo $500 a través de una app para comprar materiales. En un año, duplicó sus ventas.
Las fintech también están transformando el panorama. Empresas como Konfío ofrecen préstamos rápidos basados en datos personales, como las ventas diarias. Esto es ideal para quienes no tienen un historial crediticio formal. Pero cuidado: las tasas de interés pueden ser altas si no se comparan opciones.
Consejos prácticos para acceder al capital
Con tantas opciones, ¿por dónde empezar? Aquí van algunas ideas prácticas:
-
Investiga localmente: Cada región tiene programas específicos. Visita oficinas de desarrollo rural o cámaras de comercio.
-
Prepara un plan claro: Tanto bancos como inversionistas quieren ver números y metas concretas.
-
Busca aliados: Asesores o cooperativas pueden guiarte en el proceso.
-
Compara tasas: No aceptes el primer préstamo sin revisar las condiciones.
-
Aprovecha la tecnología: Explora plataformas digitales, pero verifica su confiabilidad.
Un error común es lanzarse sin un plan financiero. Esto puede llevar a deudas innecesarias. Un emprendedor en Nicaragua aprendió esto por las malas: tomó un préstamo sin calcular los costos de transporte de su producto. Terminó pagando más de lo esperado. La planificación es clave.
Los riesgos y cómo evitarlos
El financiamiento es una herramienta, no una solución mágica. Endeudarse sin un plan puede ser un desastre. Antes de firmar cualquier contrato, revisa las letras pequeñas. Algunas instituciones cobran comisiones ocultas o penalizaciones por pagos anticipados. También es importante diversificar las fuentes de ingresos para no depender solo del préstamo.
Por otro lado, los subsidios pueden ser un arma de doble filo. Si no se usan correctamente, se convierten en una carga administrativa. Un agricultor en Bolivia perdió un subsidio por no presentar reportes a tiempo. La organización y la disciplina son esenciales.
Emprender en el campo es un acto de valentía. Cada peso invertido en una idea rural no solo genera ingresos, sino que fortalece comunidades y preserva tradiciones. Las opciones de financiamiento están ahí, desde microcréditos hasta apoyos gubernamentales. La clave está en informarse, planificar y dar el primer paso. El campo no espera, y las oportunidades tampoco.